2025年上半年全國房地產開發投資同比下降11.2% 深度調整與結構重塑
國家統計局最新數據顯示,2025年上半年全國房地產開發投資同比下降11.2%,降幅較一季度擴大2.1個百分點。這是該項指標連續第四年同期下滑,且創下近十年最大半年度跌幅。在政策持續發力、市場預期緩慢修復的背景下,房地產開發投資為何仍在加速下行?這一趨勢將對宏觀經濟、地方財政、上下游產業鏈及居民資產配置產生何種影響?本文結合數據拆解、區域分化與政策脈絡展開分析。
一、數據拆解:住宅拖累顯著,施工與新開工雙雙走弱
從構成看,住宅投資同比下降12.5%,辦公樓與商業營業用房投資分別下降8.3%和9.7%,住宅板塊仍是主要拖累項。住宅投資占房地產開發投資的比重約75%,其兩位數下滑直接拉低整體增速約8.4個百分點。
施工端同步收縮。1—6月房屋新開工面積同比下降19.8%,連續22個月負增長;房屋施工面積同比下降6.3%,反映前期拿地不足正加速向開工端傳導。竣工面積雖在“保交樓”政策推動下保持正增長(+4.1%),但增速較去年同期放緩12個百分點,后續交付壓力仍有待觀察。
土地市場未見明顯回暖。上半年百城住宅用地成交規劃建筑面積同比下降15.6%,土地出讓金同比減少12.3%。盡管部分核心城市優質地塊溢價率有所回升,但民企拿地意愿持續低迷,城投托底現象仍較普遍。
二、區域分化:一線韌性與低能級城市深度收縮并存
分區域看,開發投資呈現顯著的結構性差異。東部地區投資同比下降8.7%,降幅相對溫和;中部、西部和東北地區分別下降13.2%、12.8%和17.5%。值得關注的是,一線城市開發投資同比下降約5.1%,仍維持在個位數跌幅,而三四線城市跌幅普遍超過15%,部分人口凈流出型城市跌幅達20%以上。
這種分化與商品房銷售走勢相互印證。上半年一線城市新房成交面積同比增長3.2%,二手房成交面積增長8.7%;三四線城市新房成交面積同比下降21.4%。需求端的冷熱不均,正在倒逼開發企業進一步向高能級城市集中。
三、企業行為:央國企主導拿地,民企投資意愿低迷
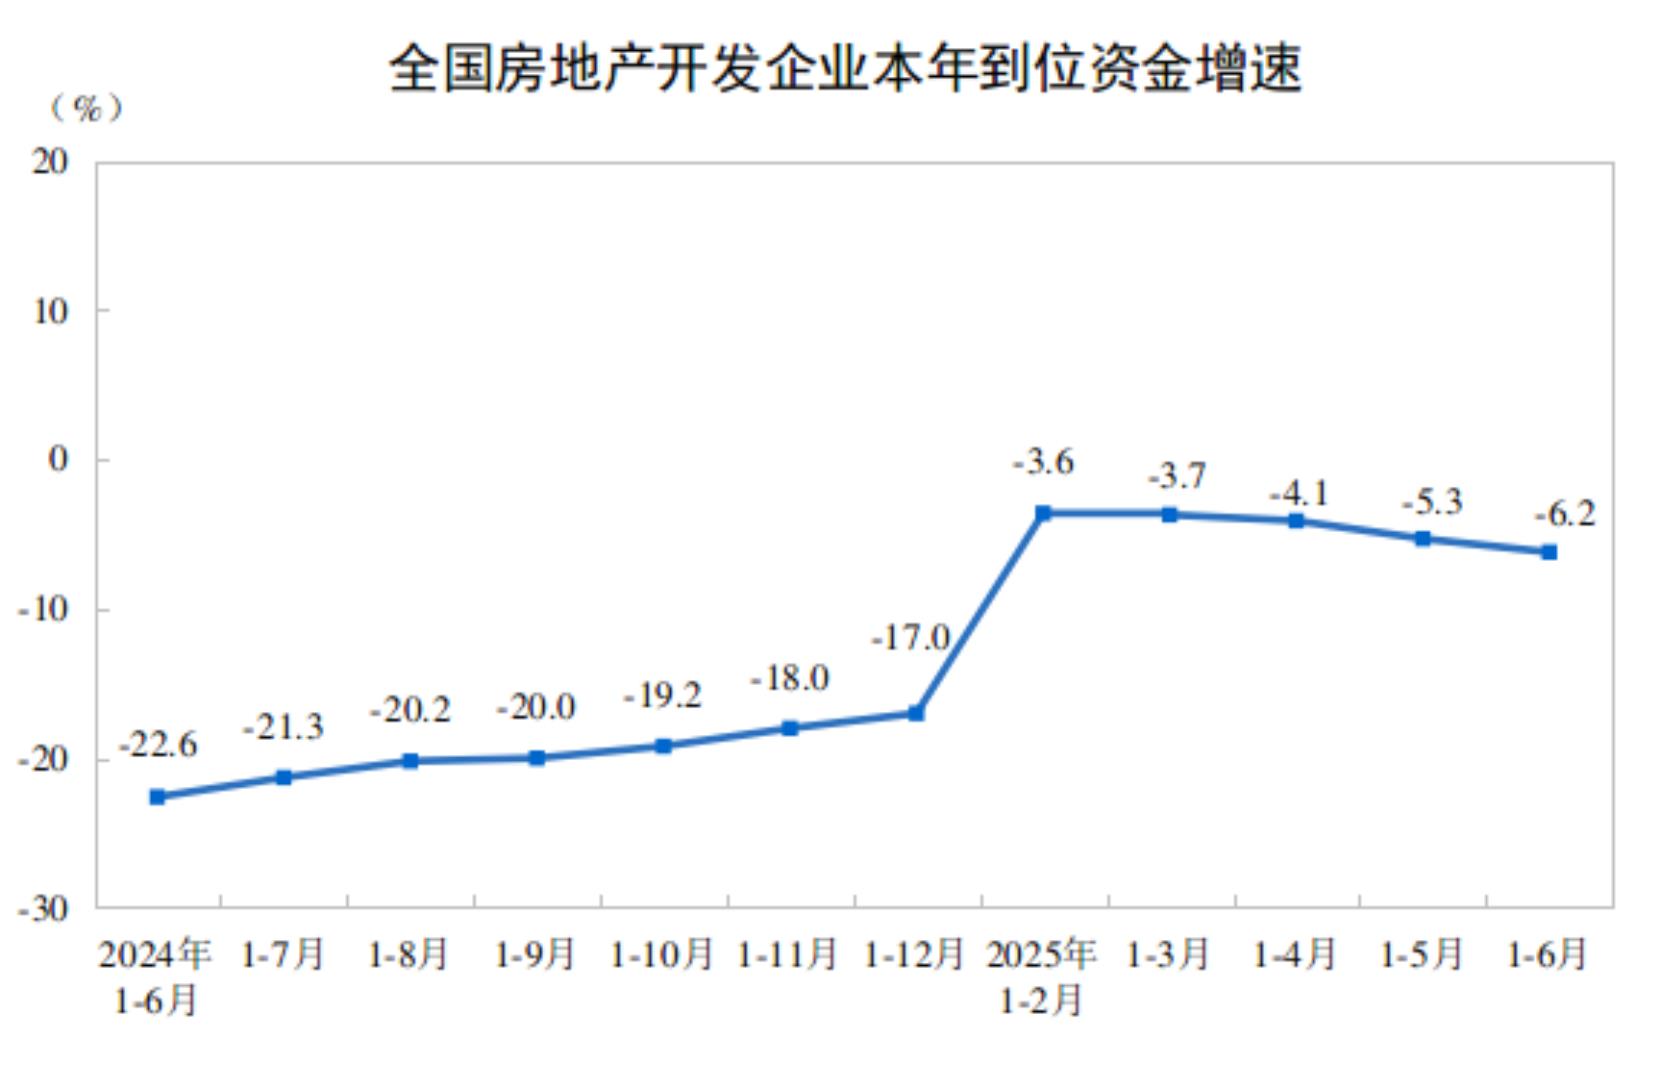
從資金來源看,上半年房地產開發企業到位資金同比下降9.4%,其中國內貸款下降4.2%、自籌資金下降13.5%、定金及預收款下降11.8%。銷售回款放緩疊加上市房企債券融資規模仍在收縮,企業“自我造血”能力尚未恢復。
競爭格局上,上半年拿地金額前50強房企中,央國企和城投占比超過八成,混合所有制及民企占比不足兩成。部分頭部民企雖在核心城市參與搖號拿地,但整體投資策略仍以“去庫存、保交付”為主,新增拿地和新開工的力度明顯偏弱。業內人士普遍預計,2025年下半年開發投資仍將維持負增長,全年降幅或介于9%–13%之間。
四、政策應對:“穩樓市”工具仍需加力提效
針對投資持續下滑,二季度以來已有多個部門出臺對沖政策:5月優化住房信貸政策,首套和二套房最低首付比例統一下調至15%;一線城市外圍區域松綁限購;央行設立3000億元保障性住房再貸款收購存量商品房。但從開發投資端看,政策效果向新開工和拿地的傳導路徑仍不通暢。
下一階段的政策著力點可能集中在三個方向:一是加快專項借款和再貸款資金落地,推動房企資金鏈修復與項目開復工;二是通過城中村改造和保障性住房建設,在部分超大特大城市形成新的開發投資增量;三是在土地端探索“收回收購+調規入市”模式,加快存量閑置土地盤活后續流程完善。
五、效應傳導:對經濟增長的影響及展望
房地產開發投資占固定資產投資的比重約為20%,其深度調整直接拉低固定資產投資增速。上半年房地產開發投資拖累固定資產投資約2.5個百分點,但基建投資(+5.6%)和制造業投資(+9.2%)的較快增長形成一定對沖,固定資產投資整體增速收窄至3.1%。反映在地方財政上,土地出讓金下滑進一步加劇收支平衡壓力,上半年國有土地使用權出讓收入同比下降22.3%。
對居民部門而言,房地產開發投資下行伴隨庫存去化周期延長(全國商品房待售面積約7.4億平方米,部分城市去化超20個月),房價預期仍待企穩。若下半年房企資金壓力持續,局地“以價換量”態勢或延續,進而影響居民資產負債表修復節奏。
住房需求從“增量擴張”向“存量提質”切換已是中長期趨勢,開發投資的適度收縮屬于經濟結構轉型的組成部分。這一調整期間不僅意味著從增量向存量的階段性陣痛,也在倒逼產業鏈從高速周轉模式轉向存量運營與產品服務升級的發展路徑。
如若轉載,請注明出處:http://www.sccfqy.cn/product/112.html
更新時間:2026-11-11 18:20:32